В 2026 году привычная стратегия «положить деньги в банк под высокий процент» работает всё хуже. Банк России снижает ключевую ставку, вслед за ней падает доходность новых вкладов. Инфляция и валютные риски никуда не делись. Поэтому важнее не искать единственный «правильный» инструмент, а распределить капитал: часть оставить в быстром доступе, часть защитить от инфляции и ослабления рубля, часть направить на долгосрочный рост.
Это не гарантирует, что потерь не будет совсем. Но так вы не зависите от одного банка, одного актива, одной валюты или одного экономического сценария — а это уже половина дела.
Что произошло в экономике в 2026 году
24 июля 2026 года Банк России снизил ключевую ставку до 14% годовых. Одновременно регулятор ухудшил экономический прогноз: инфляция по итогам года может составить 6–7%, а рост ВВП — всего 0–1%.
Период сверхвысоких ставок заканчивается, но быстрого смягчения ждать не стоит. Инфляционные риски сохраняются, поэтому ЦБ может снижать ставку медленно, делать паузы или вообще развернуться, если цены снова ускорятся.
Для вкладчиков это значит одно: доходность новых депозитов постепенно ползёт вниз. Зато ранее выпущенные облигации с высоким фиксированным купоном могут подорожать — ведь их доходность зафиксирована, а новые бумаги дают меньше. Но строить расчёты только на снижении ставки или неизбежном ослаблении рубля рискованно: оба сценария возможны, ни один не гарантирован.
Роль банковских вкладов в современном портфеле
Вклады нужны — просто у них другая задача. Не максимум доходности, а ликвидность и предсказуемость.
На вкладах и накопительных счетах разумно держать:
- резерв на повседневные расходы;
- деньги, которые понадобятся в течение года;
- средства на крупную покупку;
- часть капитала, которую вы не готовы подвергать рыночным колебаниям.
При выборе банка учитывайте лимит страхового покрытия АСВ и не держите в одной кредитной организации больше этой суммы без осознанной причины.
Слабая сторона вклада — в цикле снижения ставок. Когда договор заканчивается, деньги, скорее всего, придётся разместить под меньший процент. Это риск реинвестирования. Кроме того, часть процентного дохода облагается НДФЛ, если совокупный доход по вкладам превышает необлагаемый минимум.
Но при инфляции 6–7% вклад под ставку выше этого уровня всё ещё даёт небольшую реальную доходность. Так что депозиты не бесполезны — просто это базовая ликвидная часть портфеля, а не единственный долгосрочный инструмент.
Инструменты для вложений на длительный срок
Если деньги могут понадобиться скоро — оставляйте на вкладах и накопительных счетах. Доходность снижается, но средства остаются доступными.
На более длительный горизонт стоит рассмотреть ОФЗ с постоянным купоном — облигации, через которые государство занимает деньги у инвесторов. Они позволяют зафиксировать текущую доходность на несколько лет и могут вырасти в цене, если ставки продолжат падать. Но если ставки снова пойдут вверх, цена длинных облигаций снизится.
Для защиты от инфляции есть ОФЗ с индексируемым номиналом — номинал привязан к индексу потребительских цен. Корпоративные облигации дают больше доходности, но вместе с ней растёт и риск проблем у эмитента.
Складывать всё в один инструмент не стоит. Надёжнее сочетать вклады, ОФЗ разных сроков и облигации нескольких устойчивых компаний — с привязкой к тому, когда именно понадобятся деньги.
Способы защиты капитала от ослабления рубля
Валютную часть портфеля нельзя строить на точном прогнозе курса. Никто не знает, сколько будет стоить доллар, евро или юань через несколько месяцев.
Ослабление рубля возможно при сокращении экспортной выручки, ухудшении торгового баланса, падении цен на сырьё или росте спроса на импорт. Но высокая процентная ставка, валютное регулирование и изменение объёмов импорта могут поддерживать рубль дольше, чем ожидают участники рынка. Поэтому диапазон 85–90 рублей за доллар — лишь один из сценариев, а не неизбежность.
Что доступно российскому инвестору:
- Замещающие облигации. Номинал и выплаты привязаны к доллару или евро, но расчёты идут в рублях. При ослаблении рубля такие бумаги дорожают. Но результат зависит от курса и надёжности эмитента — обещать 20–25% заранее нельзя.
- Юаневые облигации. Распределяют валютный риск между долларом и китайской валютой. Курс юаня тоже меняется, а доходность конкретной бумаги зависит от цены, срока и финансового состояния эмитента.
- Золото. Часто дорожает в рублях при ослаблении национальной валюты. Но не приносит процентов и может снижаться в цене. Это страховка, а не основной источник дохода.
Все три инструмента уменьшают зависимость от рубля, но не гарантируют прибыль. Надёжнее сочетать их, не направляя весь капитал в один актив.
Особенности инвестиций в недвижимость
Недвижимость сохраняет капитал и приносит арендный доход, но «выгодность» зависит от цены покупки, расположения и расходов на содержание. После ремонта, налогов, простоев и управления чистая доходность квартиры нередко оказывается ниже доходности вкладов или облигаций. Рост цены объекта тоже не гарантирован.
- Коммерческая недвижимость может приносить больше — особенно если помещение уже сдано надёжному арендатору. Но уход арендатора способен надолго лишить собственника дохода, а продать такой объект сложнее, чем квартиру.
- Зарубежная недвижимость позволяет получать доход в другой валюте, но добавляет юридические, налоговые и управленческие риски. Оценивать нужно чистый доход после всех затрат, а не рекламные цифры.
Недвижимость — инструмент для долгосрочных вложений и достаточно крупного капитала. Направлять в один объект большую часть накоплений рискованно: быстро вернуть деньги без потерь может не получиться.
Принципы распределения капитала для снижения рисков
Универсального ответа нет. Но логика такая:
- Деньги на повседневные расходы и ближайшие цели — вклады и накопительные счета.
- Среднесрочный горизонт — ОФЗ разных типов и облигации надёжных компаний.
- Защита от ослабления рубля — замещающие или юаневые облигации и золото.
- Долгосрочный капитал — недвижимость, в том числе зарубежная.
- Криптовалюта — высокорисковый актив, не заменяет финансовый резерв.
Главное — не угадывать единственный верный сценарий и не складывать все деньги в один инструмент. Разные части капитала решают разные задачи: обеспечивают быстрый доступ, приносят доход, защищают от инфляции и снижают зависимость от рубля.
Возможности инвестиций в недвижимость Таиланда для российских инвесторов
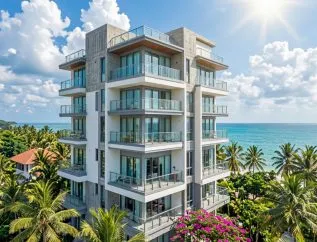
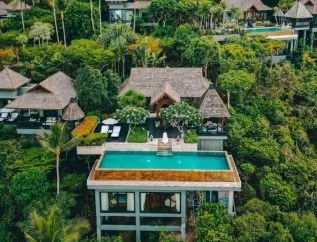
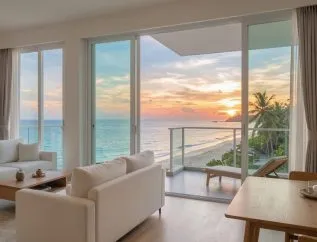
Для российского инвестора тайская недвижимость — это способ географической и валютной диверсификации. Стоимость объекта и арендный доход номинированы в батах: при ослаблении рубля их рублёвый эквивалент растёт. Но возможен и обратный сценарий — бат в режиме управляемого плавания, и его курс не гарантирован Банком Таиланда.
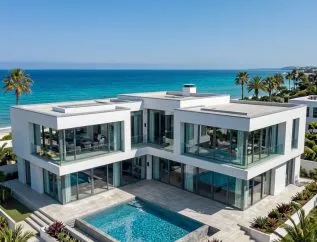
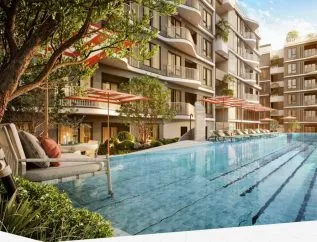
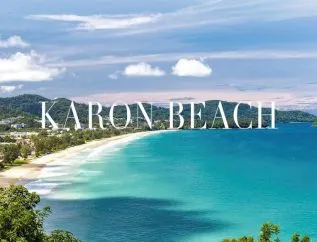
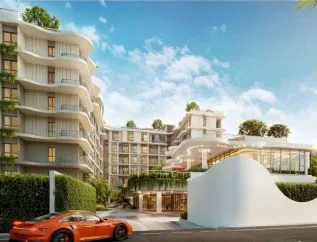
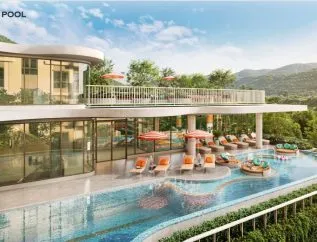
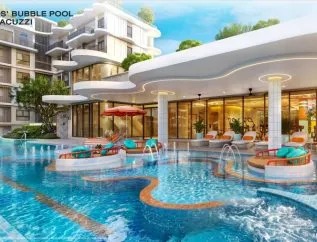
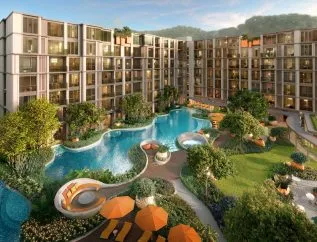
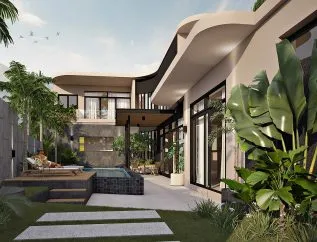
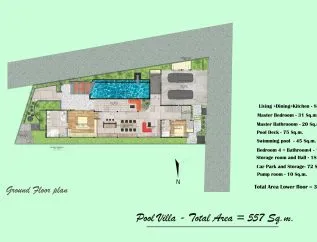
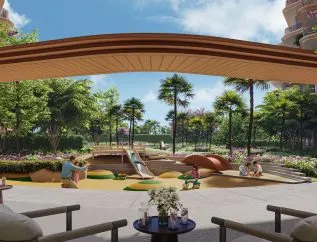
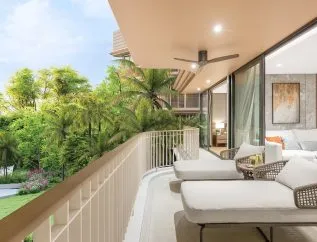
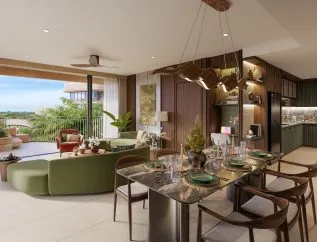
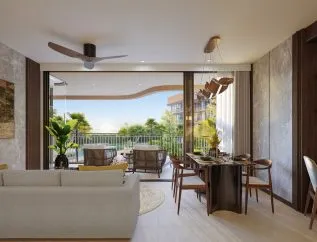
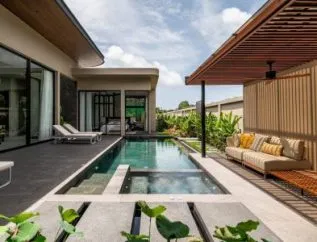
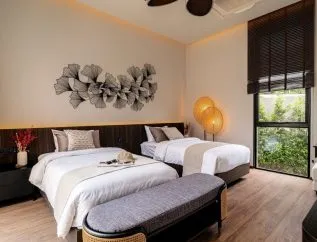
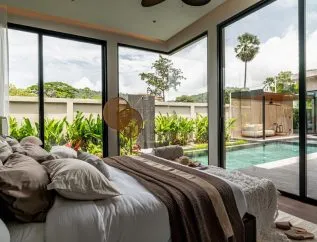
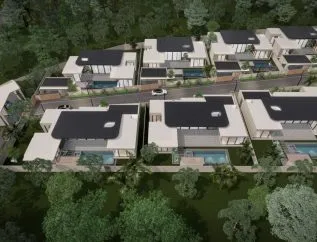
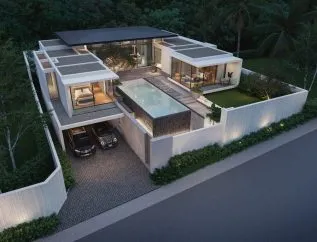
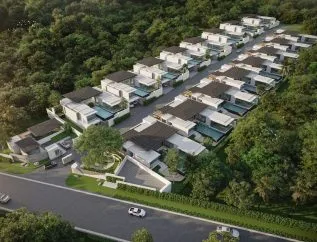
Курортные объекты, особенно на Пхукете, пользуются устойчивым спросом со стороны иностранных туристов. Иностранцы могут оформлять кондоминиумы и некоторые вилыы в полную собственность freehold, если доля иностранных владельцев не превышает 49% площади квартир в конкретном проекте. Но оценивать покупку нужно по чистой доходности — после налогов, управления, ремонта и периодов простоя.
Инвестиции в тайскую недвижимость не гарантируют заработка ни на росте курса, ни на росте цены. Но при грамотном выборе проекта они уменьшают зависимость капитала от рубля и российского рынка — а в текущих условиях это уже немало.

Хотите разобраться, как грамотно распределить капитал с учётом ваших целей и горизонта инвестирования?
Оставьте заявку на бесплатную консультацию — наши эксперты помогут подобрать оптимальную стратегию и объекты недвижимости под ваш бюджет и задачи.
Мы консультируем клиентов уже 17 лет и знаем, на какие параметры смотреть при выборе недвижимости в Таиланде: от юридических нюансов freehold и leasehold до реальной доходности с учётом всех скрытых расходов. Поможем не просто выбрать красивый объект, а посчитать чистую прибыль и риски — чтобы решение было взвешенным и выгодным.
Напишите нам в чат — и мы подготовим для вас персональную подборку вариантов и расчёт доходности.